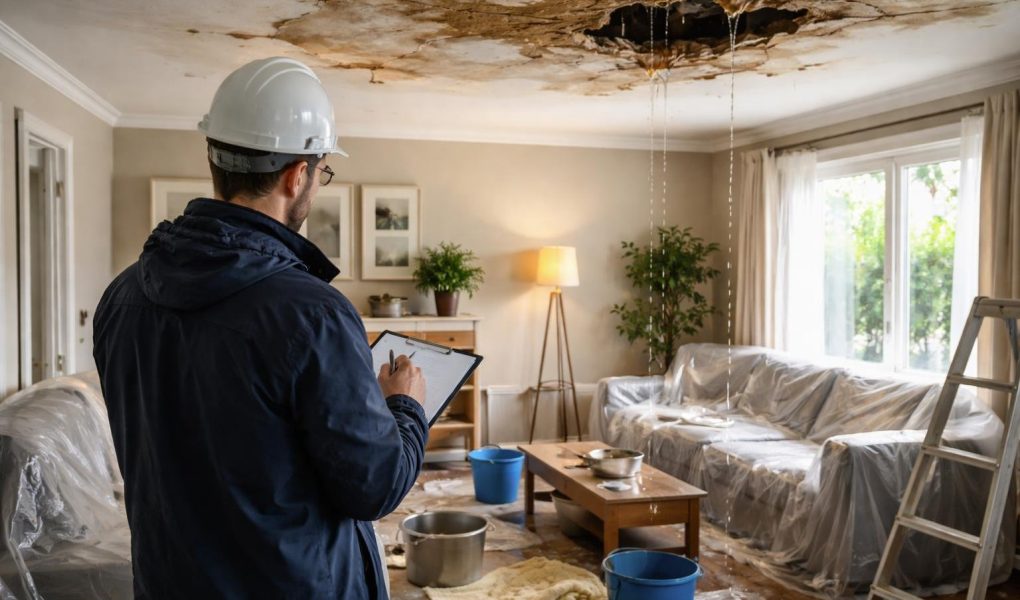
Votre plafond a subi un dégât des eaux ? Vous vous demandez combien la remise en état va vous coûter ? Vous avez reçu un devis et vous voulez savoir s’il est correct avant de l’envoyer à votre assurance ?
Ne cherchez plus. Cet article vous donne toutes les clés pour comprendre et chiffrer les travaux. Vous trouverez ici un exemple de devis détaillé pour la réparation d’un plafond après un dégât des eaux, les prix au m² pour chaque intervention, et la marche à suivre avec votre assurance habitation.
Exemple Concret de Devis pour un Dégât des Eaux sur un Plafond de 20 m²
Voici un exemple de devis pour la rénovation d’un plafond en plâtre endommagé par une infiltration d’eau. Il couvre toutes les étapes, de la préparation à la finition. C’est ce type de document que vous devez obtenir d’un professionnel.
| Prestation | Unité | Quantité | Prix Unitaire HT | Total HT |
|---|---|---|---|---|
| Protection et préparation du chantier | Forfait | 1 | 80,00 € | 80,00 € |
| Grattage des parties cloquées et non adhérentes | m² | 8 | 15,00 € | 120,00 € |
| Lessivage et traitement anti-fongique du support | m² | 20 | 10,00 € | 200,00 € |
| Reprise d’enduit partiel et ponçage | m² | 8 | 25,00 € | 200,00 € |
| Application sous-couche isolante anti-humidité | m² | 20 | 12,00 € | 240,00 € |
| Application 2 couches peinture finition mate | m² | 20 | 18,00 € | 360,00 € |
| Nettoyage fin de chantier et évacuation des déchets | Forfait | 1 | 50,00 € | 50,00 € |
| Total HT | 1 250,00 € | |||
| TVA (10%) | 125,00 € | |||
| Total TTC | 1 375,00 € | |||
Ce chiffrage est un exemple réaliste pour une situation courante. Le Total TTC de 1 375 € inclut la main-d’œuvre et les fournitures. Gardez en tête que les prix peuvent varier selon la région, l’artisan et l’étendue des dommages sur votre plafond. La suite de l’article détaille chaque poste de coût.
Comprendre les Prix : Coûts Détaillés au m² pour une Remise en État
Le montant total d’un devis suite à un dégât des eaux dépend de plusieurs facteurs. Le plus important est la nature des matériaux touchés et l’ampleur des réparations nécessaires. Un simple coup de peinture ne coûte pas la même chose que le remplacement d’un plafond en Placo. Voici les prix moyens pour vous donner un ordre d’idée.
Prix de la peinture et préparation
La préparation des supports est l’étape la plus importante. Si le mur ou le plafond n’est pas correctement préparé (gratté, lessivé, enduit), la nouvelle peinture cloquera à nouveau. C’est une erreur fréquente lorsque les travaux sont faits trop vite.
- Grattage et lessivage : Indispensable pour enlever les parties abîmées et nettoyer les traces de moisissure.
- Enduit et ponçage : Nécessaire pour retrouver une surface parfaitement lisse avant de peindre.
- Sous-couche anti-humidité : Bloque l’humidité résiduelle et empêche l’apparition de nouvelles auréoles.
Les prix incluent la main-d’œuvre et la fourniture. Ils varient si vous choisissez une peinture spécifique.
| Type d’intervention (Peinture) | Prix moyen au m² (fourniture et pose) |
|---|---|
| Préparation simple + Peinture acrylique (2 couches) | 20 € – 40 € / m² |
| Préparation complexe + Peinture anti-humidité | 30 € – 50 € / m² |
| Pose d’une toile de verre + peinture | 35 € – 55 € / m² |
Coût de la réparation du Placo et du plâtre
Si l’eau a imbibé le plâtre ou les plaques de Placo, il faut parfois les remplacer. Un Placo gorgé d’eau perd toute sa solidité et peut s’effondrer. C’est un point de vigilance pour la sécurité. Le professionnel doit vérifier l’état de la structure porteuse avant de poser de nouvelles plaques.
Avant toute réparation du Placo ou du plâtre, il faut s’assurer que le support est parfaitement sec. L’utilisation d’un déshumidificateur professionnel peut être nécessaire pour accélérer le processus et éviter que l’humidité ne reste piégée.
| Type d’intervention (Plâtrerie) | Prix moyen (fourniture et pose) |
|---|---|
| Rebouchage de fissures et reprise d’enduit | 25 € – 45 € / m² |
| Remplacement partiel de plaque de Placo (BA13) | 45 € – 70 € / m² |
| Création d’un faux-plafond complet en Placo | 55 € – 85 € / m² |
Remplacement des revêtements de sol
Le dégât des eaux au plafond peut aussi entraîner des dommages au sol si l’eau a coulé. Les parquets sont particulièrement sensibles. Un parquet qui a gondolé est souvent irrécupérable et doit être remplacé. La dépose de l’ancien revêtement est un coût à ne pas oublier dans le devis.
| Type de revêtement de sol | Prix moyen au m² (dépose et pose) |
|---|---|
| Parquet flottant | 40 € – 80 € / m² |
| Sol PVC / Vinyle | 30 € – 60 € / m² |
| Moquette | 35 € – 65 € / m² |
Remise aux normes électriques (si nécessaire)
Eau et électricité ne font pas bon ménage. Si l’infiltration a touché des boîtiers électriques, des luminaires ou des gaines, une vérification par un électricien est obligatoire. La sécurité prime sur tout le reste. Ne rebranchez jamais le courant si vous avez un doute. L’assurance habitation prend en charge ces frais de remise en conformité.
| Type d’intervention (Électricité) | Prix moyen |
|---|---|
| Taux horaire d’un électricien | 45 € – 85 € / heure |
| Vérification et mise en sécurité du circuit touché | Forfait 150 € – 300 € |
| Remplacement d’un point lumineux (spot, plafonnier) | 80 € – 150 € / unité |
La Marche à Suivre : Que Faire Immédiatement Après un Dégât des Eaux ?
Face à un dégât des eaux, il faut agir vite mais sans paniquer. Suivre les bonnes étapes vous fera gagner du temps et facilitera la prise en charge par votre assurance. Voici la procédure à respecter.
- Sécurisez les lieux et limitez les dégâts
La première chose à faire est de couper l’arrivée d’eau générale si la fuite est importante. Coupez également l’électricité au disjoncteur si l’eau coule près de l’installation électrique. Ensuite, épongez l’eau et déplacez les meubles et objets de valeur pour les protéger.
- Identifiez l’origine de la fuite
Essayez de comprendre d’où vient l’eau. La fuite peut venir de :
- Chez vous : une canalisation, un appareil ménager (lave-linge, lave-vaisselle).
- Chez un voisin : la fuite provient de l’étage supérieur.
- Des parties communes : une colonne d’eau de l’immeuble, une infiltration par la toiture. Cette information est cruciale pour savoir qui contacter.
- Prenez des photos et rassemblez les preuves
Avant de toucher à quoi que ce soit, prenez un maximum de photos des dommages : le plafond, les murs, les sols, les meubles abîmés. Ces preuves visuelles sont indispensables pour votre dossier d’assurance. Filmez aussi si possible. Notez la date et l’heure de la découverte du sinistre.
- Déclarez le sinistre à votre assurance
Vous avez un délai de 5 jours ouvrés pour déclarer le dégât des eaux à votre assureur. Faites-le par téléphone puis confirmez par lettre recommandée avec accusé de réception. Si un tiers est responsable (voisin, copropriété), remplissez un constat amiable de dégât des eaux. Ce document facilite la gestion du dossier entre les différentes compagnies d’assurance.
- N’engagez pas de travaux de finition avant l’accord de l’assureur
Vous pouvez faire réparer l’origine de la fuite en urgence par un plombier, car cela relève de la limitation des dégâts. En revanche, ne commencez jamais les travaux de remise en état (peinture, placo) sans avoir obtenu l’accord écrit de votre assurance. L’assureur doit valider le devis, parfois après le passage d’un expert.
Qui Paie la Facture ? Le Rôle de l’Assurance Habitation
La question de la prise en charge est centrale. Qui paie quoi ? Tout dépend de l’origine de la fuite et des contrats d’assurance de chacun. Une convention entre assureurs, la convention IRSI, a été mise en place pour simplifier les choses.
La convention IRSI : une gestion simplifiée
Pour la plupart des dégâts des eaux (dommages inférieurs à 5 000 € HT), c’est la convention IRSI qui s’applique. Son principe est simple : c’est l’assureur de l’occupant du logement sinistré qui gère le dossier. Il mandate un expert si besoin, vous indemnise, puis se retourne contre l’assurance du responsable.
Pour vous, c’est un avantage. Vous n’avez qu’un seul interlocuteur : votre propre compagnie d’assurance. C’est elle qui devient l’assureur gestionnaire du sinistre, peu importe qui est responsable. Cela accélère beaucoup les démarches.
Locataire, propriétaire, copropriété : qui est responsable de quoi ?
La responsabilité dépend de la source de la fuite d’eau :
- Le locataire est responsable des dommages causés par un manque d’entretien (joint défectueux, oubli de vidange) ou par ses propres installations (machine à laver). C’est son assurance habitation qui intervient.
- Le propriétaire est responsable si la fuite provient d’une canalisation encastrée, d’un mur, d’un vice de construction ou d’un équipement vétuste (chauffe-eau).
- Le syndic de copropriété est responsable si la fuite vient des parties communes de l’immeuble (colonne d’eau générale, toiture, façade).
Que couvre la garantie « dégât des eaux » ?
La garantie dégât des eaux de votre contrat d’assurance habitation couvre les conséquences du sinistre, pas sa cause. Concrètement, elle prend en charge :
- Les dommages immobiliers : les frais de remise en état du plafond, des murs, des sols.
- Les embellissements : peintures, papiers peints, parquets que vous avez posés.
- Les dommages mobiliers : les meubles, appareils électroniques et objets personnels endommagés.
Attention, la réparation de l’origine de la fuite (le tuyau cassé, le joint usé) n’est souvent pas prise en charge par l’assurance. Elle couvre les dommages causés par l’eau, mais pas la plomberie elle-même. Vérifiez votre contrat.
L’indemnisation : franchise, vétusté et valeur à neuf
L’assurance ne rembourse pas toujours 100% du montant des travaux. Trois notions sont à connaître :
- La franchise : C’est la somme qui reste systématiquement à votre charge après un sinistre. Son montant est fixé dans votre contrat.
- La vétusté : L’assurance applique un taux de vétusté sur les biens endommagés pour tenir compte de leur usure. Une peinture vieille de 10 ans ne sera pas remboursée comme une peinture neuve. Ce taux est souvent la source de litiges.
- La valeur à neuf : Certains contrats proposent une option « remboursement à valeur à neuf ». Dans ce cas, l’assurance vous rembourse d’abord la valeur vétusté déduite, puis le complément après présentation de la facture des travaux de remplacement.
Le rôle de l’expert d’assurance
Pour les sinistres importants, votre assureur peut mandater un expert. Son rôle est d’évaluer le montant des dommages et de vérifier la cohérence des devis que vous présentez. Il peut aussi aider à déterminer l’origine de la fuite.
Vous n’êtes pas obligé d’accepter ses conclusions. Si vous estimez son chiffrage trop bas, vous pouvez demander une contre-expertise. Il est donc utile de faire établir plusieurs devis par des professionnels pour avoir une base de comparaison solide.
Téléchargez nos Modèles de Devis pour Votre Assurance
Pour vous aider dans vos démarches, vous pouvez télécharger des modèles de devis au format PDF. Ils vous serviront de base pour vos discussions avec les artisans et votre compagnie d’assurance.
FAQ – Dégât des Eaux Plafond
Quel est le délai de séchage avant de pouvoir repeindre un plafond ?
C’est une question essentielle. Il ne faut jamais repeindre sur un support encore humide. Le temps de séchage naturel varie de quelques semaines à plusieurs mois selon la ventilation de la pièce et la quantité d’eau infiltrée. Pour accélérer, un professionnel peut utiliser un déshumidificateur industriel. Un testeur d’humidité permet de vérifier que le support est prêt.
Mon assurance peut-elle m’imposer un artisan ?
Non. Votre assureur peut vous recommander des artisans de son réseau agréé, ce qui peut simplifier les démarches (pas d’avance de frais par exemple). Mais vous avez toujours le libre choix de votre professionnel. La seule condition est que son devis soit validé par l’assurance avant le début des travaux.
Puis-je faire les travaux moi-même et être remboursé ?
Oui, c’est possible mais sous conditions. L’assurance vous indemnisera sur la base du coût des matériaux et fournitures, sur présentation des factures d’achat. En revanche, le temps que vous y passez (la main-d’œuvre) ne sera pas rémunéré. L’indemnisation sera donc inférieure au devis d’un professionnel.
Que faire si le devis de l’artisan est supérieur à l’estimation de l’expert ?
Si le devis de votre artisan dépasse le montant proposé par l’expert, la première étape est de discuter. Votre artisan doit pouvoir justifier ses prix (matériaux spécifiques, complexité technique). Transmettez ces justifications à l’expert pour une réévaluation. Si le désaccord persiste, vous pouvez soit payer la différence de votre poche, soit choisir un autre artisan, soit demander une contre-expertise.